


Période fiscale en cabinet comptable : calendrier 2026, charge et planning des collaborateurs

La période fiscale d'un cabinet comptable court de janvier à mai. Pour les clôtures au 31 décembre 2025, la liasse IS est due le 5 mai 2026, ou le 20 mai en ligne. Le solde d'IS tombe le 15 mai. Voici le calendrier officiel, puis la méthode pour planifier la charge de vos collaborateurs.
En bref
- La période fiscale va de janvier à mai ; la charge culmine d'avril au 20 mai.
- Exercices clos le 31 décembre 2025 : liasse au 5 mai 2026, 20 mai en ligne ; solde d'IS au 15 mai.
- Revenus 2025 : déclaration papier au 19 mai ; en ligne, 21 mai, 28 mai ou 4 juin selon le département.
- Saison 2027 : liasse au 4 mai, 19 mai en ligne ; solde d'IS au 18 mai.
- Méthode : dossiers × heures budgétées, semaine par semaine, face à la capacité nette de l'équipe.
Calendrier fiscal 2026 : les échéances de la période fiscale
De janvier à mars : taxe sur les salaires, TVA, exercices décalés
L'année s'ouvre le 15 janvier avec la déclaration annuelle de taxe sur les salaires (n° 2502). La TVA du régime réel normal se déclare chaque mois, à la date fixée dans l'espace professionnel. En avril 2026, cette fenêtre allait du 15 au 24.
Les exercices décalés ont leurs propres dates. Pour une clôture au 31 octobre 2025, la déclaration n° 2065 est due le 30 janvier 2026. Le délai en ligne ajoute 15 jours. Le premier acompte d'IS de 2026 tombe le 16 mars, le 15 étant un dimanche.
Avril et mai : liasses, solde d'IS, CA12 et déclarations de revenus
Le cœur de la période tient en trois semaines de mai. Le calendrier fiscal des professionnels de mai 2026 fixe ces dates pour les exercices clos le 31 décembre 2025 :
| Échéance | Date limite 2026 | Qui est concerné |
|---|---|---|
| Déclaration de résultats n° 2065 (liasse IS) | 5 mai ; 20 mai en ligne | Sociétés à l'IS |
| Déclarations de résultats BIC, BNC et BA | 5 mai ; 20 mai en ligne | Entreprises individuelles et sociétés de personnes à l'IR |
| Déclarations n° 2072 (SCI) et n° 2036 (SCM) | 5 mai ; 20 mai en ligne | Sociétés civiles |
| Déclaration n° 1330-CVAE | 5 mai ; 20 mai en ligne | Entreprises concernées par la CVAE |
| Déclaration annuelle de TVA CA12 (n° 3517) | 5 mai | Régime simplifié de TVA |
| Solde d'IS (relevé n° 2572) | 15 mai | Sociétés à l'IS |
| Déclaration des revenus 2025 | 19 mai sur papier ; 21 mai, 28 mai ou 4 juin en ligne | Particuliers, dont les dirigeants clients |
Le délai en ligne de la déclaration de revenus dépend du département. Le calendrier fiscal des particuliers le fixe au 21 mai pour les départements 01 à 19. Les départements 20 à 54 ont jusqu'au 28 mai, les autres jusqu'au 4 juin. Le service en ligne ouvre le 14 avril 2026.
Mai 2026 compte trois jours fériés avant le 20 : le 1er, le 8 et le 14 (Ascension). Il reste 11 jours ouvrés entre le 1er et le 20 mai.
Juin et après : approbation des comptes et CFE
La période ne s'arrête pas au 20 mai. Une SARL ou une SA approuve ses comptes dans les 6 mois de la clôture, soit le 30 juin pour un exercice civil. Pour une SAS, les associés fixent le délai, souvent 6 mois en pratique.
Le dépôt au greffe suit dans le mois, ou dans les 2 mois en ligne (fiche Service Public Entreprendre). L'acompte de CFE, s'il est dû, tombe le 15 juin ; le solde, le 15 décembre 2026.
Et en 2027 ? Les premières dates publiées
Le calendrier fiscal 2027 est déjà en ligne. Pour les exercices clos le 31 décembre 2026 :
- déclaration n° 2065 et déclarations BIC, BNC et BA : 4 mai 2027, soit le 19 mai en ligne ;
- solde d'IS : 18 mai 2027.
La règle ne change pas : deuxième jour ouvré suivant le 1er mai, plus 15 jours en ligne. Vérifiez les autres dates 2027 sur impots.gouv.fr avant de figer votre plan de charge.
Pourquoi la charge de la période fiscale se concentre de mars à mai
Toutes les liasses convergent vers la même date
Quand la plupart des clients clôturent au 31 décembre, leurs liasses partagent une date limite. De mi-janvier au 20 mai, le cabinet dispose de 18 semaines. Mais il ne peut pas répartir le travail librement sur ces semaines.
Les pièces arrivent tard
La révision attend les relevés, les factures et les inventaires des clients. Une partie arrive en février, beaucoup en mars et en avril. La charge suit l'arrivée des pièces, pas le calendrier fiscal.
Résultat : des semaines calmes en janvier, puis une accumulation en avril et en mai. C'est là que se concentrent les heures supplémentaires, les retards et la fatigue des équipes.
Les travaux récurrents continuent
La TVA mensuelle, les paies des clients, les situations et les demandes de conseil ne s'arrêtent pas. Les déclarations de revenus des dirigeants arrivent en mai, en même temps que les liasses. La capacité disponible pour les bilans est donc bien inférieure à la capacité totale.
Convertir le calendrier fiscal en charge de travail, semaine par semaine
Étape 1 : lister les dossiers et leur budget d'heures
Partez du portefeuille : dossier, date de clôture, type de mission, budget d'heures. Le budget vient de la lettre de mission et de son budget d'heures. À défaut, prenez le temps réellement passé l'an dernier.
Étape 2 : placer la charge à la semaine réelle de travail
Ne placez pas la charge à la date limite. Placez-la à la semaine où le travail pourra se faire : réception des pièces, révision, puis liasse. Un dossier dont les pièces arrivent en avril pèse sur avril, même si sa liasse est due le 20 mai.
Étape 3 : comparer à la capacité nette de l'équipe
La capacité nette d'un collaborateur, c'est son temps contractuel moins le temps non facturable, les absences et les travaux récurrents. Additionnez par semaine, puis comparez à la charge. La méthode générale figure dans notre guide du plan de charge d'équipe.
Exemple : cabinet de 25 collaborateurs et 900 dossiers, pic de charge de mars à mai
Les hypothèses
Prenons un cabinet fictif de 25 collaborateurs et 900 dossiers. Vingt personnes travaillent sur les bilans, cinq au social et au juridique. 600 dossiers clôturent au 31 décembre ; 300 sont en exercice décalé.
- Capacité de l'équipe bilan : 20 × 35 h = 700 h par semaine.
- Temps non facturable (formation, réunions, gestion interne) : 15 %, soit 595 h productives.
- Travaux récurrents (tenue, TVA, conseil) : 250 h par semaine.
- Capacité disponible pour les bilans : 595 − 250 = 345 h par semaine.
- Budget moyen d'un bilan, révision et liasse comprises : 12 h, soit 600 × 12 = 7 200 h.
La fenêtre va de la semaine 4 (19 janvier) à la semaine 21 (20 mai), soit 18 semaines. Capacité totale : 18 × 345 = 6 210 h. Il manque déjà 990 heures sur la période.
Charge et capacité, période par période
La charge suit l'arrivée des pièces : 5 % des heures en janvier, 15 % en février et 25 % en mars. Avril en porte 30 %, mai 25 %. Le lissage est détaillé plus bas.
| Période | Semaines | Charge par semaine | Écart sur 345 h | Charge après lissage | Capacité ajustée | Écart après lissage |
|---|---|---|---|---|---|---|
| S4–S5 (janvier) | 2 | 180 h | +165 h | 144 h | 345 h | +201 h |
| S6–S9 (février) | 4 | 270 h | +75 h | 216 h | 345 h | +129 h |
| S10–S14 (mars) | 5 | 360 h | −15 h | 288 h | 345 h | +57 h |
| S15–S18 (avril) | 4 | 540 h | −195 h | 432 h | 395 h | −37 h |
| S19–S21 (mai) | 3 | 600 h | −255 h | 480 h | 395 h | −85 h |
Lecture : sept semaines de surcharge
Sans lissage, le déficit atteint 1 620 heures de mars à mai. Janvier et février laissent pourtant 630 heures libres. En heures supplémentaires, mai coûte 12,75 heures par personne et par semaine. Les semaines montent à près de 48 heures.
C'est légal sur le papier : 41,75 heures en moyenne sur les 12 dernières semaines, sous le plafond de 44. Mais cela fait 81 heures supplémentaires par personne en trois mois. Les règles figurent dans notre article sur la convention collective des experts-comptables.
Avec lissage, le cabinet avance 20 % du travail de révision avant janvier. Il décale aussi 50 heures hebdomadaires de travaux récurrents d'avril-mai à juin. Le déficit tombe à 403 heures : 1,85 heure par personne et par semaine en avril, 4,25 en mai.
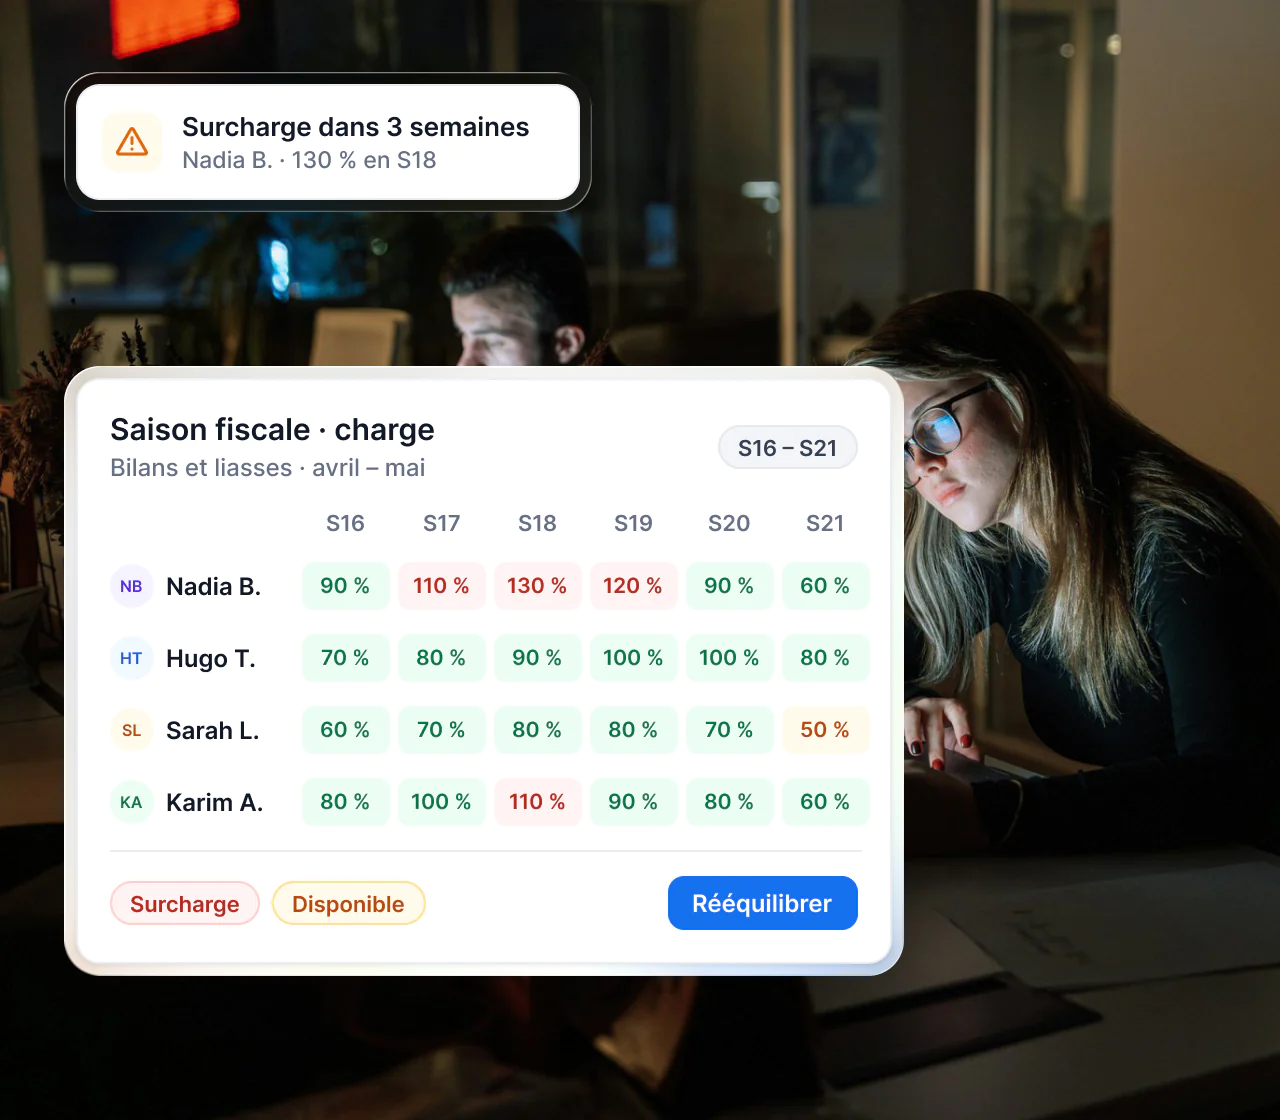
Vous voulez voir ce tableau construit à partir de votre portefeuille ? Demandez une démonstration avec vos échéances et vos budgets.
Lisser la période fiscale par anticipation
Situations intermédiaires et révision en amont
Une partie de la révision ne dépend pas des pièces de fin d'année : immobilisations, emprunts, capitaux propres, dossier permanent. Faites-la à l'automne, sur une situation intermédiaire. Dans l'exemple, avancer 20 % du budget retire 1 440 heures à la période fiscale.
Collecte des pièces et calendrier client
Fixez à chaque client une date de remise des pièces, inscrite dans la lettre de mission. Relancez par vagues, en commençant par les dossiers lourds. Un bilan de 12 heures avancé de mai à février, ce sont 12 heures de moins au pic.
Clôtures décalées et travaux récurrents
Les 300 exercices décalés doivent tomber hors du pic. Quand l'activité d'un nouveau client s'y prête, discutez avec lui d'une clôture hors décembre. Reportez en juin les travaux récurrents non urgents : revues, conseils, situations.
Répartir les portefeuilles, préparer les absences, mesurer
Équilibrer en heures, pas en nombre de dossiers
900 dossiers pour 20 collaborateurs, cela fait 45 dossiers chacun en moyenne. Ce chiffre ne dit rien de la charge. 40 dossiers de 15 heures pèsent 600 heures ; 55 dossiers de 8 heures, 440 heures.
Répartissez en heures budgétées, par semaine de travail réelle. Tenez compte des compétences (social, fiscal, consolidation) et de la connaissance du client. Un collaborateur qui connaît le dossier va plus vite.
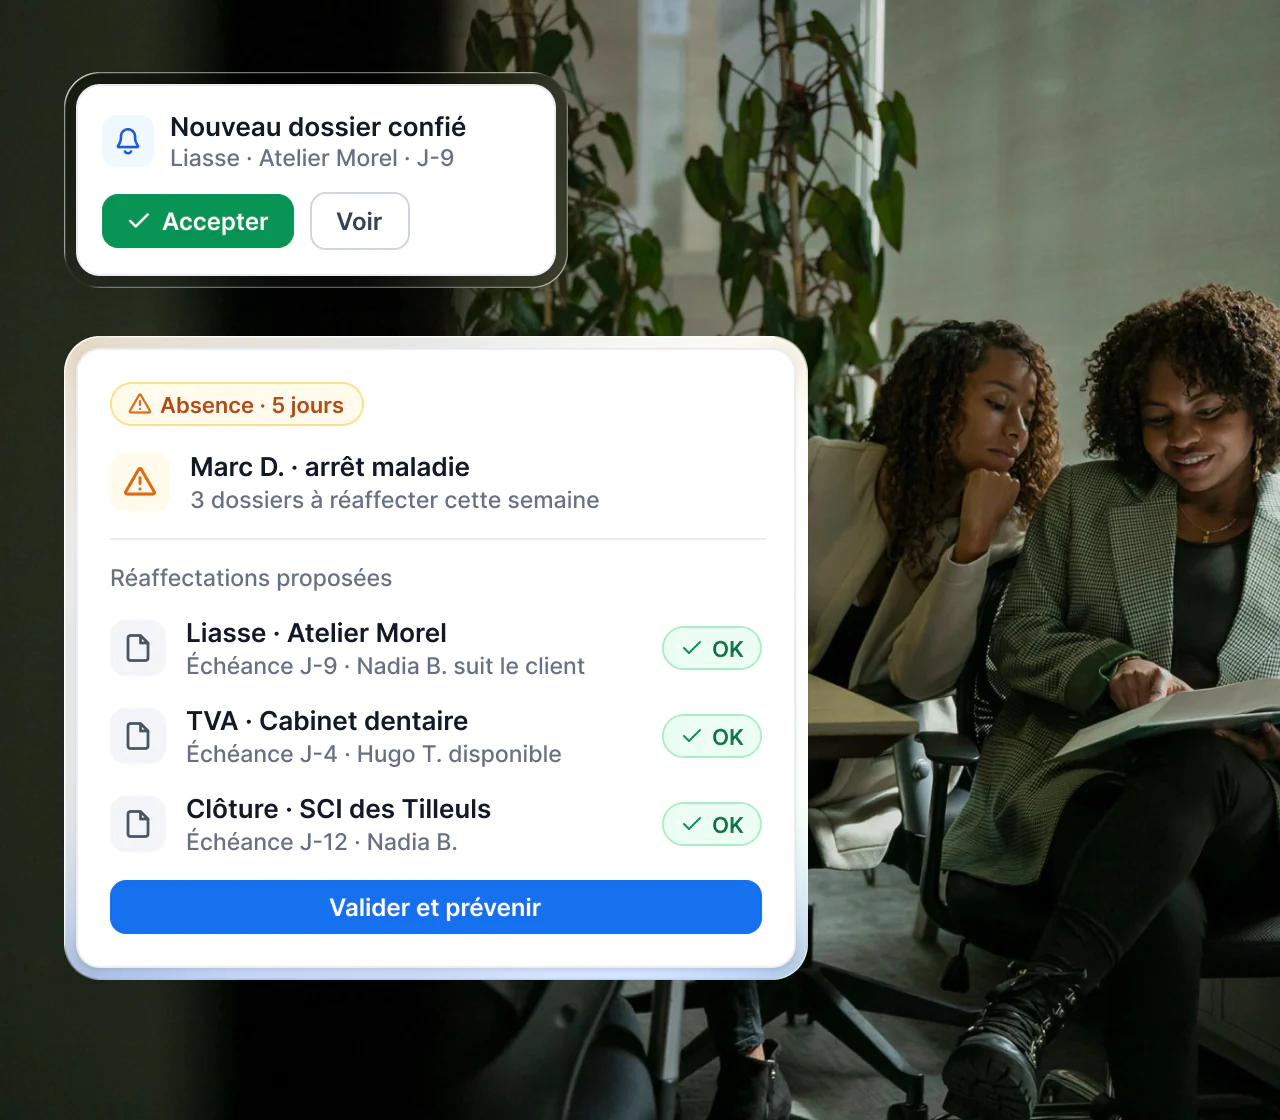
Préparer les absences et les congés de mai
Dans la convention collective, la période des congés principaux s'ouvre le 1er mai. Leurs dates se fixent avant le 1er mars. Croisez-les avec le plan de charge dès février. Pour une absence imprévue, listez les dossiers à échéance proche. Confiez-les à un collègue qui connaît le client.
Les indicateurs à suivre chaque semaine
- Taux de charge par collaborateur : heures planifiées ÷ capacité nette.
- Liasses déposées : part cumulée, semaine par semaine, face à l'objectif.
- Pièces manquantes : nombre de dossiers bloqués côté client.
- Heures supplémentaires par personne, cumulées depuis janvier.
- Écart au budget : temps passé contre budget, dossier par dossier.
Comment Maglia aide les cabinets à piloter la période fiscale
Maglia construit le plan de charge de la période fiscale semaine par semaine. Il part des échéances et des budgets de vos dossiers. Il répartit les dossiers selon la charge, les compétences et la connaissance du client, et organise les renforts entre bureaux. La planification intelligente propose une répartition que le manager valide.
En cas d'absence ou de départ, Maglia propose de confier les dossiers à ceux qui connaissent le client, avant l'échéance. Le collaborateur reçoit une notification en temps réel sur mobile et accepte le dossier. Maglia complète votre logiciel de production ; il ne le remplace pas. Découvrez notre logiciel de planning pour cabinets comptables.
Questions fréquentes
Quelle est la date limite de la liasse fiscale en 2026 ?
Pour un exercice clos le 31 décembre 2025, la déclaration de résultats n° 2065 est due le 5 mai 2026. Les télédéclarants disposent de 15 jours de plus, soit jusqu'au 20 mai 2026. Les déclarations BIC, BNC et BA suivent les mêmes dates.
Quand payer le solde de l'impôt sur les sociétés en 2026 ?
Pour un exercice clos le 31 décembre 2025 ou le 31 janvier 2026, le solde d'IS est dû le 15 mai 2026. Il se télépaie avec le relevé de solde n° 2572. Pour les autres clôtures, la date figure dans le calendrier fiscal mensuel d'impots.gouv.fr.
Quelles sont les dates de la déclaration de revenus 2026 ?
La déclaration des revenus 2025 ouvre en ligne le 14 avril 2026. La date limite sur papier est le 19 mai. En ligne, elle est fixée au 21 mai, au 28 mai ou au 4 juin, selon le numéro du département.
Qu'appelle-t-on la période fiscale en cabinet comptable ?
C'est la période de janvier à mai où le cabinet établit les comptes et liasses des clôtures au 31 décembre. Elle culmine en avril et en mai. Les dates limites de liasse, de solde d'IS et de déclaration de revenus s'y superposent.
Quelle est la date limite de la liasse fiscale en 2027 ?
Pour les exercices clos le 31 décembre 2026, la déclaration n° 2065 est due le 4 mai 2027. Le délai supplémentaire de 15 jours en ligne porte l'échéance au 19 mai 2027. Le solde d'IS est dû le 18 mai 2027.
Comment éviter la surcharge pendant la période fiscale ?
Convertissez le portefeuille en heures, semaine par semaine, et comparez-les à la capacité nette de l'équipe. Avancez la révision à l'automne et fixez des dates de remise des pièces. Répartissez ensuite les dossiers en heures, pas en nombre.
La période fiscale 2027 se prépare dès l'automne 2026. Montrez-nous votre portefeuille et vos échéances : nous construisons avec vous le plan de charge jusqu'au 19 mai 2027.
Lettre de mission expert-comptable : contenu obligatoire, budget d'heures et staffing
Période fiscale en cabinet comptable : calendrier 2026, charge et planning des collaborateurs

Intercontrat en ESN et cabinet de conseil : coût réel, causes et leviers pour le réduire
Staffing : définition, taux de staffing et méthode pour staffer les consultants d'un cabinet
Plan de charge : définition, modèle Excel et méthode pour piloter la charge d'une équipe

Horaires de travail en crèche : amplitude, pauses et roulements équitables de 7 h à 19 h

Convention collective ALISFA en crèche : temps de travail, pauses et planning conformes
Planning micro-crèche : semaine type pour 12 enfants et encadrement tenu à chaque créneau

Planning crèche : construire le planning du personnel en 4 étapes, avec exemple et modèle

Calcul des ETP d'une crèche : des contrats d'accueil aux besoins en personnel

Taux d'encadrement en micro-crèche en 2026 : règles, calcul et exemples chiffrés

Heures complémentaires en crèche : calcul, majoration et contrôle avant la paie

Annualisation du temps de travail en crèche : absorber les fermetures et piloter les compteurs

Planning d'un réseau de crèches : piloter équipes, volantes et encadrement de 10 à 500 sites
Dématérialisation des ressources humaines : guide pratique et cadre légal
ROI d'un logiciel de planification : la méthode pour convaincre votre DAF
Remplacer Excel pour le planning des équipes : quand et comment migrer
GMAO ou logiciel de planification : qui doit planifier vos techniciens ?
Optimiser les tournées des techniciens : rééquilibrer après une absence
Cahier des charges logiciel de planification : 40 critères et scoring
Gestion des volantes en crèche : dimensionner et répartir le pool
Meilleur logiciel de planification des ressources : pourquoi choisir Maglia

Impact d'une mauvaise communication terrain : le coût du flou opérationnel

IA et planification : comment les algorithmes réinventent la gestion des équipes mobiles

Planification des remplacements de dernière minute (2026)

Les erreurs d'affectation : le coût invisible qui fait perdre des millions aux entreprises françaises chaque année
