


Lettre de mission expert-comptable : contenu obligatoire, budget d'heures et staffing

La lettre de mission de l'expert-comptable est le contrat écrit obligatoire entre le cabinet et son client. Elle définit la mission et les droits et obligations de chaque partie (article 151 du décret n° 2012-432). Voici son contenu, puis la méthode pour transformer son budget d'heures en planning des collaborateurs.
En bref
- Obligatoire : un contrat écrit avec chaque client, établi avant le début des travaux.
- Contenu : parties, mission, normes, délais, modalités, honoraires, durée, responsable, conditions générales, répartition des tâches.
- Honoraires : fixés librement, selon l'importance des travaux, leur difficulté, les frais exposés et la notoriété du professionnel.
- Exemple : 38 heures pour une SARL, réparties entre assistant, collaborateur et expert-comptable.
- Pilotage : temps passé contre budget, dossier par dossier, pour réviser la lettre après chaque bilan.
La lettre de mission de l'expert-comptable est-elle obligatoire ?
Ce que dit l'article 151 du décret n° 2012-432
Oui. L'article 151 du décret n° 2012-432 du 30 mars 2012 l'impose. Le professionnel passe avec son client un contrat écrit. Ce contrat définit la mission et précise les droits et obligations de chaque partie.
Le contrat fait référence aux règles professionnelles édictées par le Conseil national de l'Ordre. Il peut prendre la forme d'une lettre de mission. Selon l'Ordre, il s'établit avant le commencement des travaux.
La lettre sert aussi de preuve en cas de litige. Plus elle décrit précisément la mission et les obligations de chacun, moins les désaccords sont fréquents.
Le mandat : démarches fiscales et sociales
La lettre mentionne, le cas échéant, le mandat confié par le client et sa durée. À défaut de durée, le mandat suit celle de la lettre de mission, sauf dénonciation.
Le décret prévoit aussi un mandat présumé pour l'expert-comptable inscrit. Il couvre certaines démarches auprès de l'administration fiscale et des organismes de sécurité sociale. Pour les déclarations fiscales, il permet notamment d'adhérer à une téléprocédure.
Contenu obligatoire de la lettre de mission : les rubriques à prévoir
Les éléments listés par l'Ordre
L'Ordre des experts-comptables des Pays de la Loire liste les éléments de toute lettre de mission :
- la présentation des parties ;
- l'objet du contrat : qualification et description de la mission ;
- la référence aux normes professionnelles et au code de déontologie ;
- les obligations et responsabilités de chaque partie ;
- les délais et les modalités d'exécution ;
- les conditions financières ;
- la durée de la mission ;
- le nom et le rôle du professionnel responsable de la mission.
Conditions générales, durée et rupture
La lettre comprend aussi des conditions générales ou particulières. Elles fixent le mode de reconduction, le mode de rupture, le traitement des litiges et la limitation de responsabilité. Le cas échéant, un tableau répartit les tâches entre le client et le cabinet.
La qualification de la mission compte. Tenue, présentation des comptes, mission sociale ou juridique : chaque mission a son périmètre et ses diligences. Une lettre floue sur ce point fragilise le cabinet en cas de litige.
Les clauses utiles au planning du cabinet
Certaines clauses ne relèvent pas de la liste de l'Ordre, mais facilitent l'organisation du cabinet. Elles se placent dans les conditions particulières :
- le calendrier de remise des pièces, mois par mois et pour la clôture ;
- le format des pièces : flux bancaires, factures dématérialisées, accès aux outils du client ;
- l'interlocuteur du client et celui du cabinet, avec leur suppléant ;
- les dates des rendez-vous : bilan, situation intermédiaire, revue annuelle ;
- le traitement des travaux non prévus : devis préalable ou honoraires complémentaires.
Répartition des obligations entre le cabinet et le client
Le tableau de répartition des tâches
Le tableau dit qui fait quoi : saisie, rapprochements bancaires, inventaire, factures non parvenues, déclarations. Il fixe aussi les dates de remise des pièces. C'est la base de toute discussion sur un dépassement d'honoraires.
Pourquoi ce tableau détermine aussi le planning
Chaque ligne du tableau change la charge du cabinet. Si le client fait la pré-saisie, l'assistant gagne des heures. Si ses pièces arrivent en avril au lieu de février, la révision tombe en pleine période fiscale.
Le tableau est donc une donnée de planning, pas seulement une clause juridique. Les dates de remise des pièces alimentent le plan de charge de la période fiscale et de son calendrier 2026.
Honoraires et budget d'heures : du forfait à la charge de travail
Ce que dit l'article 158 sur les honoraires
Les honoraires sont fixés librement entre le client et l'expert-comptable (article 158 du décret n° 2012-432). Leur montant dépend de l'importance des travaux et de leur difficulté. Il dépend aussi des frais exposés et de la notoriété du professionnel.
Le forfait annuel est lisible pour le client. Pour le cabinet, il ne tient que s'il repose sur un budget d'heures réaliste.
Construire le budget d'heures par étape et par niveau
Découpez la mission en étapes : tenue, révision, établissement des comptes, liasse, revue, rendez-vous de bilan. Pour chaque étape, fixez un nombre d'heures et un niveau d'intervenant. Le niveau compte autant que le volume : une heure d'expert ne vaut pas une heure d'assistant.
Le budget part de l'historique du dossier. Corrigez-le des changements connus : nouveau logiciel du client, croissance de l'activité, nouvelle obligation déclarative.
Exemple : mission de tenue et de bilan pour une SARL, budget de 38 heures
Le budget par intervenant
Prenons une SARL fictive avec une mission de tenue et de bilan, au forfait de 3 200 € HT par an. Le budget est de 38 heures. Les taux de facturation internes sont des hypothèses : 55 €, 85 € et 150 € de l'heure.
| Étape | Intervenant | Période | Heures | Taux interne | Valeur |
|---|---|---|---|---|---|
| Tenue et rapprochements | Assistant | Janvier à décembre | 14 h | 55 € | 770 € |
| Révision et établissement des comptes | Collaborateur | Mars | 14 h | 85 € | 1 190 € |
| Liasse fiscale et plaquette | Collaborateur | Avril | 4 h | 85 € | 340 € |
| Revue et rendez-vous de bilan | Expert-comptable | Fin avril | 6 h | 150 € | 900 € |
| Total | 38 h | 84,21 € en moyenne | 3 200 € |
Du budget au staffing : qui fait quoi, quand
Le budget devient un planning. L'assistant reçoit 1 heure par mois pour la tenue, plus 2 heures en janvier pour les rapprochements de clôture. Le collaborateur bloque 14 heures en mars, puis 4 heures en avril. L'expert-comptable réserve 6 heures fin avril, avant la date limite de liasse.
Le choix du niveau change aussi l'économie de la mission. Si l'expert-comptable faisait lui-même les 14 heures de révision, leur valeur passerait de 1 190 € à 2 100 €. La mission consommerait alors 4 110 € pour 3 200 € d'honoraires.
Multipliez par plusieurs centaines de dossiers : vous obtenez le plan de charge du cabinet. Le choix du collaborateur dépend de sa charge, de ses compétences et de sa connaissance du client. Ce planning doit aussi respecter les règles de la convention collective des experts-comptables.
En cours de mission : 41 heures au lieu de 38
Fin mars, le collaborateur a passé 17 heures sur la révision, contre 14 prévues. Cause : des pièces remises en retard, malgré le tableau de répartition. L'estimation à terminaison passe à 41 heures.
Le dépassement vaut 3 × 85 € = 255 €, soit 8 % des honoraires. Le taux horaire réalisé tombe de 84,21 € à 78,05 €. Deux options : facturer un complément si la lettre le prévoit, ou ajuster le budget de l'an prochain.
Vous voulez suivre ces écarts sur tout votre portefeuille ? Demandez une démonstration avec vos budgets de lettres de mission.
Suivre le temps passé contre le budget, dossier par dossier
Trois indicateurs suffisent
- Consommation du budget : heures passées ÷ heures budgétées, à date.
- Écart à terminaison : heures passées + heures restantes estimées − budget.
- Taux horaire réalisé : honoraires ÷ heures passées, comparé au taux budgété.
Ces indicateurs supposent une saisie des temps fiable. Saisissez chaque jour, par dossier et par étape. Distinguez le temps facturable du temps interne : formation, réunions, prospection.
Repérer les dépassements avant la clôture
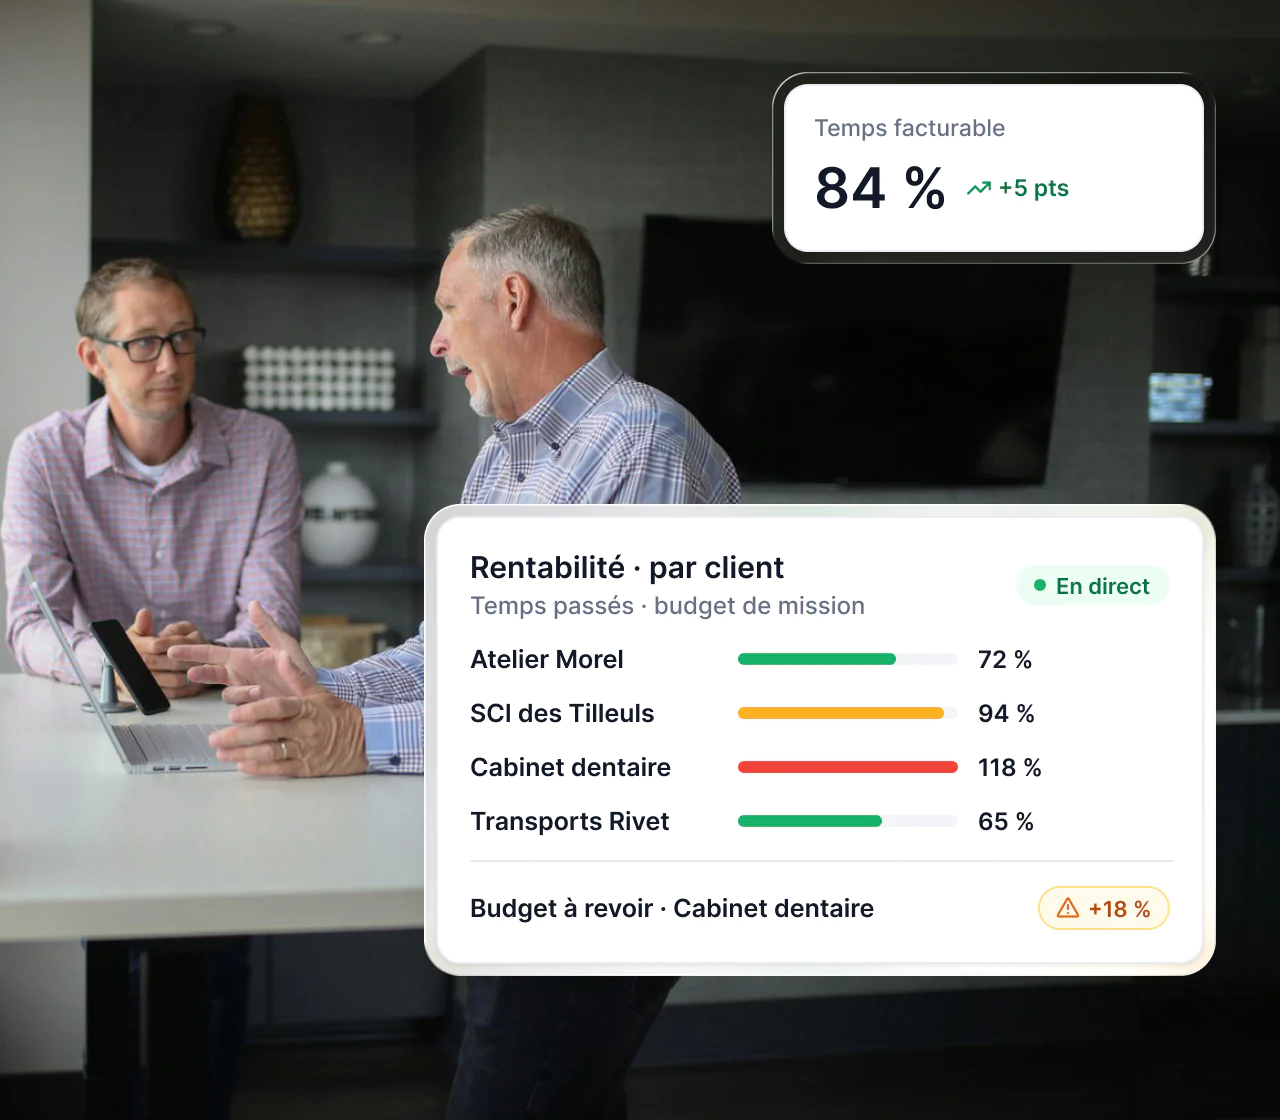
Un écart découvert en juin ne se corrige plus. Suivez-le chaque semaine pendant la période fiscale, au moins pour les dossiers à plus de 90 % de consommation. Un dossier à 118 % appelle une discussion avec le client avant la prochaine lettre.
Réviser la lettre de mission chaque année
Les signaux qui imposent une mise à jour
Aucun texte n'impose une nouvelle lettre chaque année. Mais la lettre doit définir la mission : quand la mission change, la lettre doit suivre. Révisez-la après chaque bilan, en partant des écarts mesurés :
- dépassement du budget deux années de suite ;
- nouveau périmètre : paie, juridique, conseil ;
- tableau de répartition modifié, par exemple quand le client arrête la pré-saisie ;
- croissance du client : volume de pièces, nouvelles obligations.
Le rendez-vous de bilan est le bon moment pour en parler. Présentez au client les heures passées par étape et la cause des écarts. Proposez ensuite l'ajustement : nouveau budget, nouvelle répartition des tâches ou nouvelles dates de remise des pièces.
Fin de mission et changement d'expert-comptable
Les conditions générales fixent les modalités de rupture. Le professionnel doit aussi dénoncer le contrat dès qu'un événement crée un risque de conflit d'intérêts. Il en va de même en cas d'atteinte à son indépendance (article 157).
Le nouveau cabinet informe son prédécesseur avant d'accepter la mission. Il s'efforce de vérifier que les honoraires dus sont réglés. En cas de contestation, il propose au client la conciliation ou l'arbitrage de l'Ordre (article 163).
Comment Maglia relie lettres de mission et affectation des collaborateurs
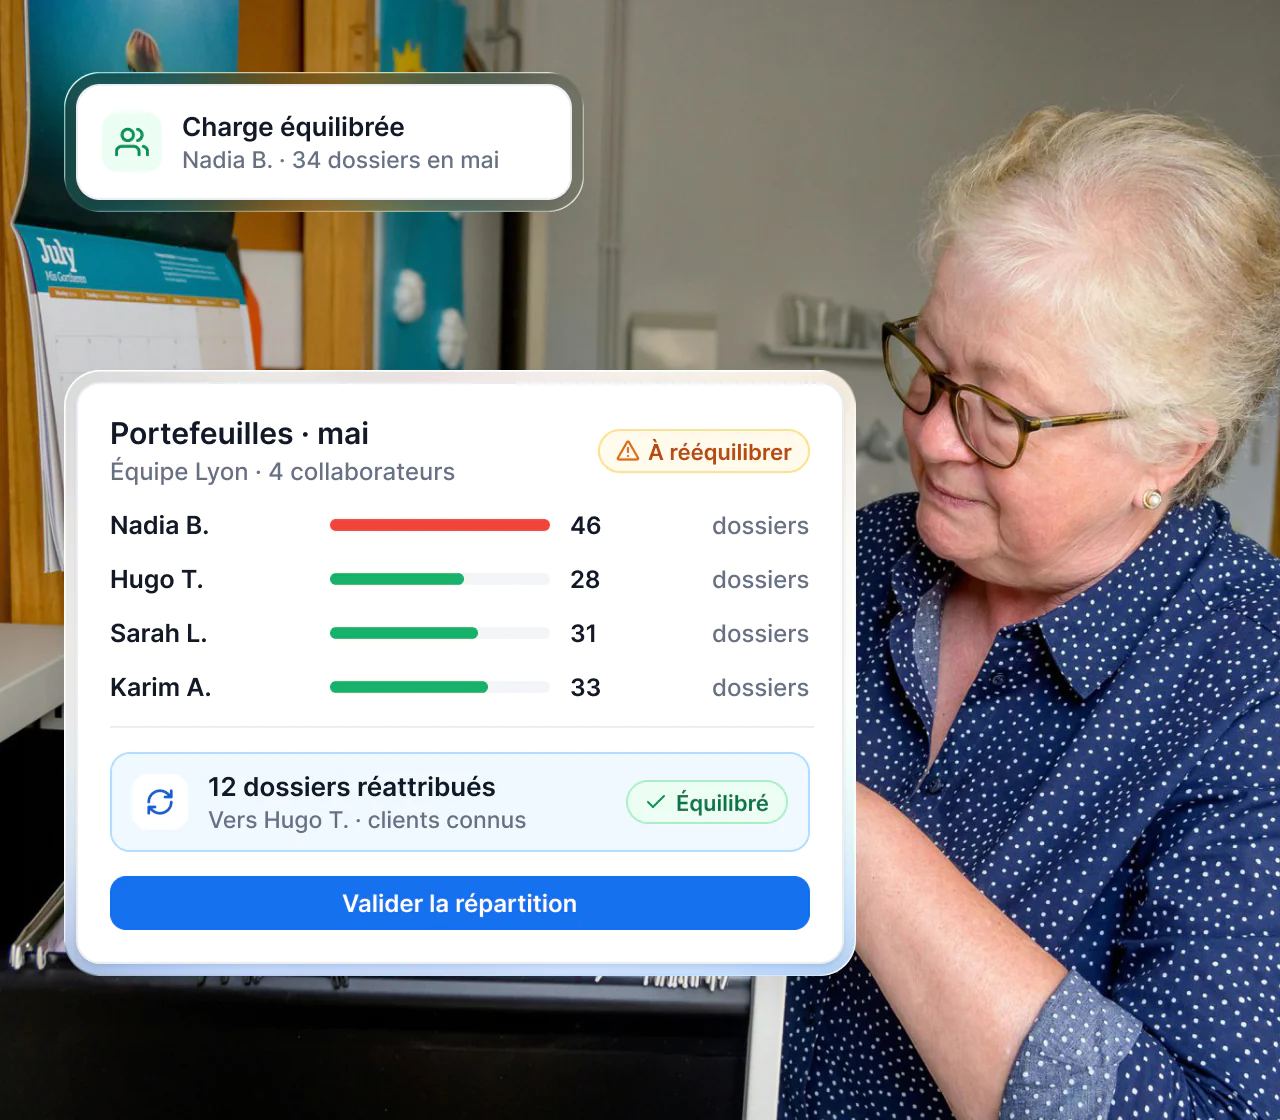
Maglia s'appuie sur le budget de chaque lettre de mission pour planifier la charge des collaborateurs. Il affecte les dossiers selon la charge, les compétences et la connaissance du client. Le temps passé est saisi depuis le planning, puis rapproché du budget du dossier.
La gestion des temps reliée au planning compare temps prévus et temps passés. Le tableau de bord suit la rentabilité par client et par dossier. Maglia complète votre logiciel de production et de gestion ; il ne le remplace pas. Voir notre logiciel de planning pour cabinets d'expertise comptable.
Questions fréquentes
La lettre de mission est-elle obligatoire pour un expert-comptable ?
Oui : l'article 151 du décret n° 2012-432 impose un contrat écrit avec chaque client. Ce contrat, qui peut prendre la forme d'une lettre de mission, définit la mission et les obligations de chacun. Selon l'Ordre, il s'établit avant le début des travaux.
Que doit contenir la lettre de mission d'un expert-comptable ?
Elle présente les parties et décrit la mission. Elle renvoie aux normes professionnelles et au code de déontologie. Elle fixe les obligations de chacun, les délais, les honoraires, la durée et le responsable de la mission. S'y ajoutent les conditions générales et, le cas échéant, un tableau de répartition des tâches.
Comment résilier la lettre de mission de son expert-comptable ?
Les conditions générales de la lettre fixent le mode de rupture : forme, préavis, date d'effet. Le nouveau cabinet doit informer son prédécesseur avant d'accepter la mission. En cas de désaccord sur les honoraires restant dus, l'Ordre propose une conciliation ou un arbitrage.
Existe-t-il un modèle de lettre de mission de l'Ordre des experts-comptables ?
Cet article ne fournit pas de modèle Word à télécharger. Il décrit la structure attendue : rubriques listées par l'Ordre, conditions générales et tableau de répartition des tâches. Un professionnel inscrit peut se renseigner auprès de son conseil régional de l'Ordre.
Comment l'expert-comptable fixe-t-il ses honoraires ?
Les honoraires sont fixés librement avec le client, selon l'article 158 du décret n° 2012-432. Ils dépendent de l'importance des travaux, de leur difficulté, des frais exposés et de la notoriété du professionnel. En pratique, ils reposent sur un budget d'heures par niveau d'intervenant.
Faut-il signer une nouvelle lettre de mission chaque année ?
Aucun texte ne l'impose si la lettre prévoit sa durée et sa reconduction. Elle doit en revanche suivre les changements de mission, de périmètre ou d'honoraires. Une revue annuelle, après le bilan, permet de corriger le budget d'heures.
Une lettre de mission bien budgétée se pilote toute l'année. Venez avec vos lettres de mission et vos temps passés : nous construisons avec vous le planning qui en découle.
Lettre de mission expert-comptable : contenu obligatoire, budget d'heures et staffing
Période fiscale en cabinet comptable : calendrier 2026, charge et planning des collaborateurs

Intercontrat en ESN et cabinet de conseil : coût réel, causes et leviers pour le réduire
Staffing : définition, taux de staffing et méthode pour staffer les consultants d'un cabinet
Plan de charge : définition, modèle Excel et méthode pour piloter la charge d'une équipe

Horaires de travail en crèche : amplitude, pauses et roulements équitables de 7 h à 19 h

Convention collective ALISFA en crèche : temps de travail, pauses et planning conformes
Planning micro-crèche : semaine type pour 12 enfants et encadrement tenu à chaque créneau

Planning crèche : construire le planning du personnel en 4 étapes, avec exemple et modèle

Calcul des ETP d'une crèche : des contrats d'accueil aux besoins en personnel

Taux d'encadrement en micro-crèche en 2026 : règles, calcul et exemples chiffrés

Heures complémentaires en crèche : calcul, majoration et contrôle avant la paie

Annualisation du temps de travail en crèche : absorber les fermetures et piloter les compteurs

Planning d'un réseau de crèches : piloter équipes, volantes et encadrement de 10 à 500 sites
Dématérialisation des ressources humaines : guide pratique et cadre légal
ROI d'un logiciel de planification : la méthode pour convaincre votre DAF
Remplacer Excel pour le planning des équipes : quand et comment migrer
GMAO ou logiciel de planification : qui doit planifier vos techniciens ?
Optimiser les tournées des techniciens : rééquilibrer après une absence
Cahier des charges logiciel de planification : 40 critères et scoring
Gestion des volantes en crèche : dimensionner et répartir le pool
Meilleur logiciel de planification des ressources : pourquoi choisir Maglia

Impact d'une mauvaise communication terrain : le coût du flou opérationnel

IA et planification : comment les algorithmes réinventent la gestion des équipes mobiles

Planification des remplacements de dernière minute (2026)

Les erreurs d'affectation : le coût invisible qui fait perdre des millions aux entreprises françaises chaque année
